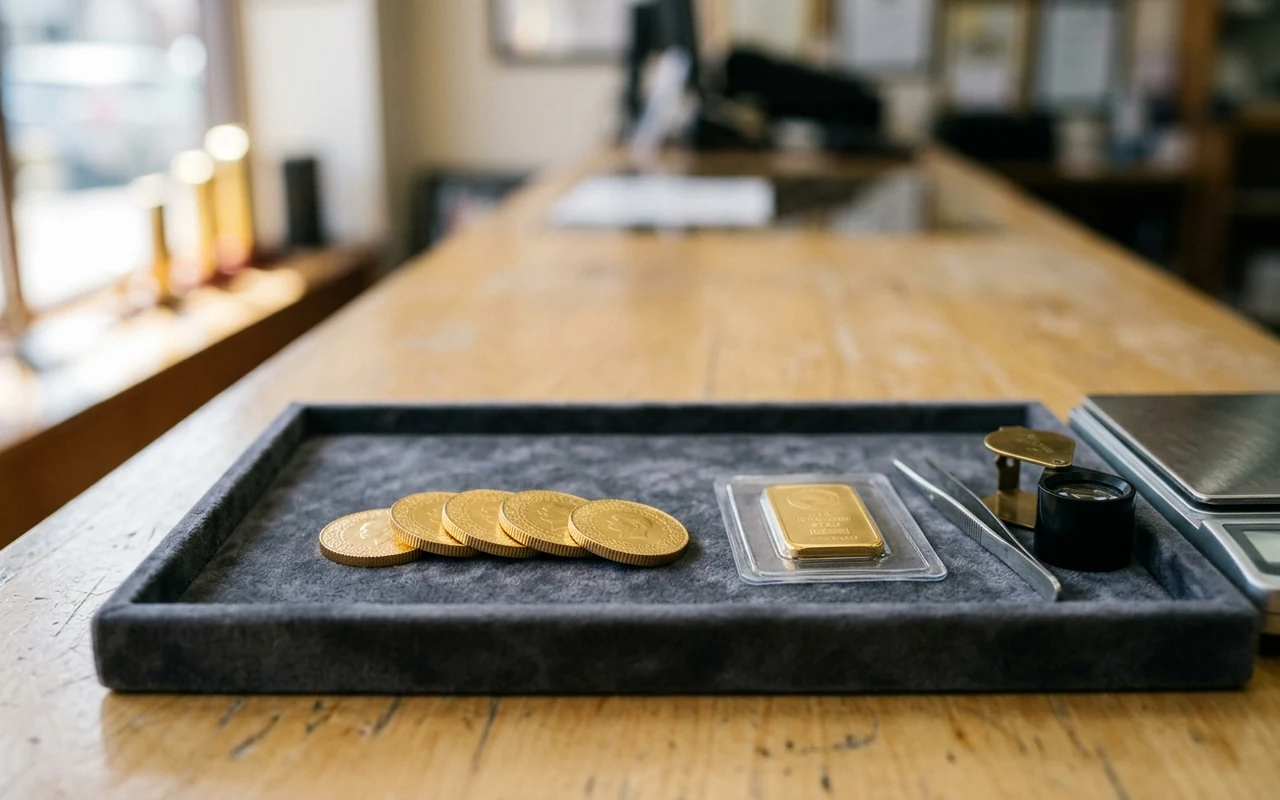
On achète de l’or physique chez un comptoir ou un négociant en métaux précieux, sur les boutiques en ligne françaises qui livrent sous assurance ou gardent le métal en coffre, en bourse numismatique, et beaucoup plus rarement en banque. Comptez environ 740 € pour un Napoléon 20 francs et 12 600 € pour un lingotin de 100 grammes au 19 août 2026. Ce que presque aucune page ne dit : le prix affiché ne sert à rien pour comparer deux vendeurs. Seules comptent la prime, l’écart entre ce que vous payez et la valeur de l’or contenu, et la différence entre prix d’achat et prix de rachat du même vendeur, qui atteint 10 % sur un Napoléon.
L’article 298 sexdecies A du code général des impôts définit la catégorie : lingot ou plaquette de plus d’un gramme au titre d’au moins 995 millièmes, ou pièce d’au moins 900 millièmes, frappée après 1800, ayant eu cours légal et vendue moins de 80 % au-dessus de la valeur de l’or contenu. Cela seul est exonéré de TVA. Un bijou, un jeton ou une pièce de collection payée bien plus que son poids d’or supportent la TVA à 20 %.
Les cinq canaux pour acheter de l’or en France
- Les comptoirs et négociants en métaux précieux. Le canal principal : cotation affichée, pièce remise immédiatement, facture sur place. Ils tiennent le registre d’achats et de ventes imposé par l’article 537 du code général des impôts, sous contrôle de la douane.
- Les boutiques en ligne françaises. Prix souvent meilleurs, avec livraison assurée ou garde en coffre chez le vendeur. Regardez le seuil de port offert : sur une pièce à 740 €, 25 € de livraison ajoutent 3,4 % au coût réel.
- Les banques. La quasi-totalité des banques de détail ne vendent plus d’or au guichet. Certaines passent commande auprès d’un partenaire, avec des frais qui annulent l’intérêt tarifaire.
- Les bourses et salons numismatiques. Restez sur des pièces d’investissement courantes : vendue comme objet de collection à plus de 80 % au-dessus de sa valeur en or, une pièce sort du régime et la TVA redevient due.
- Les particuliers. Pas de TVA ni de marge, mais pas de facture non plus : vous perdez l’option fiscale à la revente. Et la contrefaçon circule, lingotins sous blister comme pièces plaquées.
Pourquoi on n’achète pas d’or en bijouterie pour investir
Un bijou se paie au poids du métal plus le façonnage, la marque et la TVA à 20 %. Or le façonnage ne se revend pas : rapportée au comptoir, la chaîne est pesée, son titre vérifié, et on vous propose le cours du gramme pour de l’or 18 carats, soit 750 millièmes et non 999. Placer de l’argent dans l’or passe par un lingot ou une pièce, jamais par une vitrine de bijoutier.
La prime, le seul chiffre qui permet de comparer deux vendeurs
La prime est l’écart entre le prix demandé et la valeur de l’or fin contenu : poids brut multiplié par le titre, puis par le cours du gramme du jour, et comparaison au prix affiché. Le Napoléon 20 francs pèse 6,45161 g au titre de 900 millièmes, soit 5,8064 g d’or fin ; avec l’or fin à 122,9 € le gramme le 19 août 2026, le métal vaut 713,75 €. Une pièce proposée à 739 € porte donc une prime de 3,5 %.
Le piège est là : la prime affichée par un vendeur n’est presque jamais calculée sur le prix que vous allez payer, mais sur sa cotation de gros. Le site qui annonce 2,91 % sur le Napoléon le vend 739 € à l’unité, soit 3,5 % au-dessus du métal. Refaites le calcul avec le prix de la ligne de commande, port inclus.
Le spread achat-revente, la moitié du calcul que personne n’affiche
Un négociant publie deux prix pour le même produit : celui auquel il vous le vend et celui auquel il vous le rachète. L’écart est votre coût d’aller-retour. Le 19 août 2026, un même vendeur affichait le Napoléon à 739 € à l’achat et 672 € au rachat : 9,1 % du prix payé disparaissent, et il faut que l’or monte de 10 % pour revenir à l’équilibre. Sur son lingotin de 100 g, 12 586,50 € contre 11 922 €, l’écart tombe à 5,3 %.
Ce chiffre n’est jamais présenté comme tel : ouvrez la page « achat » et la page « rachat » du même vendeur, le même jour, et faites la division. Posez aussi la question du rachat garanti : certains s’engagent à reprendre à leur cotation ce qu’ils ont vendu, à condition que le scellé d’origine soit intact.
Lingotin, Napoléon ou pièce d’une once : ce qui les distingue
| Support | Or fin | Prix payé | Prime réelle | Écart achat-rachat | Ce qui le distingue |
|---|---|---|---|---|---|
| Lingotin 100 g | 100 g (999,9 ‰) | 12 586,50 € | +2,4 % | 5,3 % | La prime la plus basse, mais un ticket d’entrée élevé et une revente indivisible. |
| Napoléon 20 francs | 5,81 g (900 ‰) | 739 € | +3,5 % | 9,1 % | Petite coupure très liquide, revendable par lots, mais l’écart achat-rachat est le plus large. Le Souverain britannique (7,32 g) joue le même rôle outre-Manche. |
| Pièce d’une once (Krugerrand, Maple Leaf) | 31,10 g (916 ‰) | 3 980 € | +4,0 % | 2,5 % | Cotée dans le monde entier. Ses 22 carats résistent mieux aux rayures que le Maple Leaf à 999,9 ‰. |
TVA, facture nominative et identité : ce que le vendeur doit vous remettre
L’or d’investissement est exonéré de TVA. Un vendeur qui vous facture 20 % sur un lingot ne vend pas de l’or d’investissement, ou se trompe : arrêtez la commande. Pour une pièce absente de la liste publiée chaque année par l’Union européenne, la facture doit préciser la dénomination, l’année et le pays d’émission, le poids d’or et le cours du métal.
Deux seuils d’identification se cumulent. À partir de 15 000 €, le professionnel relève et conserve votre identité pendant six ans au titre du régime de l’or d’investissement. À partir de 10 000 € par transaction ou série de transactions liées, il relève des obligations anti-blanchiment des articles L. 561-2 et suivants du code monétaire et financier. Le paiement en espèces chez un professionnel est plafonné à 1 000 € pour un résident fiscal français, 15 000 € pour un non-résident. Exigez une facture nominative datée et chiffrée : elle seule ouvre l’option fiscale à la revente.
Ce que vous paierez à la revente de votre or
Par défaut s’applique la taxe forfaitaire sur les métaux précieux : 11 % plus 0,5 % de CRDS, soit 11,5 %, prélevés sur le prix de vente total et non sur le gain, dès le premier euro. Le seuil d’exonération de 5 000 € vaut pour les bijoux et objets d’art, taxés eux à 6,5 %, mais pas pour les métaux précieux.
Si vous prouvez la date et le prix d’acquisition, vous pouvez opter pour le régime des plus-values sur biens meubles : 36,2 % du seul gain (19 % d’impôt et 17,2 % de prélèvements sociaux), avec un abattement de 5 % par année de détention au-delà de la deuxième, donc une exonération totale au bout de 22 ans. L’option est irrévocable et se déclare avec le formulaire 2092 dans le mois qui suit la vente. Sans abattement, la taxe forfaitaire redevient moins chère dès que la plus-value dépasse environ 32 % du prix de vente.
La condition découverte trop tard : pour opter, le bien doit être individuellement identifiable. Numéro de série du lingot, scellé d’origine, gravure ou inscription en compte. Une pièce sortie de son blister et payée sans facture n’ouvre pas l’option, quelle que soit la durée de détention.
Où le stocker une fois acheté
Chez vous. Gratuit et disponible immédiatement. Mais l’assurance habitation plafonne les « objets de valeur » à une fraction du capital mobilier assuré, et la plupart des contrats subordonnent la garantie, au-delà d’un certain montant, à une déclaration préalable et à un coffre-fort répondant à des exigences précises. Lisez cette rubrique de vos conditions générales avant l’achat, pas après le cambriolage.
Un coffre en banque. Le loyer dépend du volume et surtout de la valeur maximale que vous déclarez, car c’est elle qui plafonne l’indemnisation. À la Société Générale, un coffre de 30 dm³ garanti jusqu’à 30 500 € revient à 136,80 € par an selon les tarifs au 1er avril 2026, les niveaux supérieurs allant jusqu’à 1 000 000 €. Deux limites : l’accès aux heures d’ouverture seulement, et le blocage du coffre au décès du titulaire jusqu’au règlement de la succession.
La garde chez le vendeur. Beaucoup de négociants gardent le métal en coffre externalisé contre une commission annuelle sur la valeur. Rien à assurer chez soi, revente en quelques clics à la cotation, et l’or reste sous scellé donc identifiable, ce qui préserve l’option fiscale. Le risque est celui de la contrepartie : exigez que l’or soit alloué, c’est-à-dire que des lingots ou pièces numérotés vous soient nominativement affectés et ne figurent pas au bilan du prestataire. Vérifiez qu’un audit indépendant du stock est publié et que la livraison physique reste possible à tout moment. De l’or non alloué n’est qu’une créance : si l’entreprise fait défaut, vous n’êtes qu’un créancier parmi les autres.